Nợ nhóm 5 chiếm khoảng 84% tổng nợ xấu
Theo báo cáo, dư nợ cho vay khách hàng của PVcomBank đến cuối tháng 9 đạt hơn 171.452 tỷ đồng, tăng khoảng 13% so với đầu năm. Tổng nợ xấu nội bảng, gồm nợ nhóm 3, nhóm 4 và nhóm 5, ở mức khoảng 4.883 tỷ đồng, so với hơn 4.487 tỷ đồng vào cuối năm 2025.
Trong đó, nợ nhóm 3 – nợ dưới tiêu chuẩn – khoảng 549 tỷ đồng; nợ nhóm 4 – nợ nghi ngờ – khoảng 216 tỷ đồng. Nợ nhóm 5 – nợ có khả năng mất vốn – đạt hơn 4.118 tỷ đồng, tăng gần 28% so với mức hơn 3.219 tỷ đồng đầu năm. Nhóm nợ này chiếm khoảng 84% tổng nợ xấu của ngân hàng.
Tỷ lệ nợ xấu trên tổng dư nợ cho vay giảm từ khoảng 2,96% vào cuối năm 2025 xuống 2,85% tại ngày 30/9/2026. Mức giảm này diễn ra trong bối cảnh dư nợ cho vay tăng nhanh hơn nợ xấu; xét về giá trị tuyệt đối, nợ xấu nội bảng vẫn tăng gần 396 tỷ đồng sau 9 tháng.
Nợ cần chú ý tăng, dự phòng rủi ro đạt khoảng 2.445 tỷ đồng
Nợ nhóm 2 – nợ cần chú ý – tăng từ khoảng 1.090 tỷ đồng đầu năm lên gần 1.389 tỷ đồng vào cuối tháng 9, tương đương mức tăng khoảng 27%. Đây chưa phải nợ xấu, nhưng là nhóm khoản vay cần tiếp tục theo dõi.
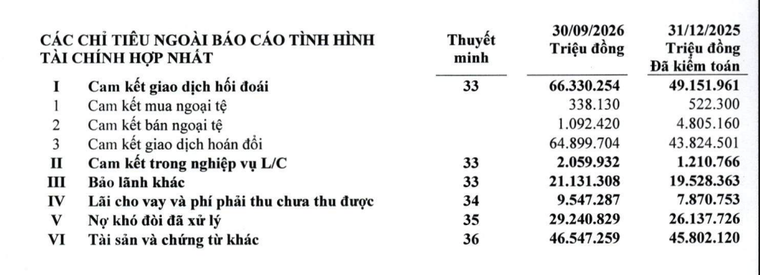
Tại thời điểm cuối quý III, dự phòng rủi ro cho vay khách hàng của PVcomBank đạt khoảng 2.445 tỷ đồng, tăng khoảng 17% so với đầu năm. Quy mô này tương đương khoảng 50% tổng nợ xấu nội bảng.
Trong 9 tháng đầu năm, chi phí dự phòng rủi ro tín dụng ghi nhận trên báo cáo kết quả kinh doanh ở mức khoảng 399 tỷ đồng, giảm gần 90% so với cùng kỳ năm trước. Đây là chi phí trích lập trong kỳ, khác với số dư dự phòng rủi ro được ghi nhận tại thời điểm cuối tháng 9.